10F, Edificio B, Centro Erqi, Distretto di Erqi,
Città di Zhengzhou, provincia di Henan, Cina
Bianco:+86 15138685087
(WhatsApp(/WeChat)
10F, Edificio B, Centro Erqi, Distretto di Erqi,
Città di Zhengzhou, provincia di Henan, Cina
Bianco:+86 15138685087
(WhatsApp(/WeChat)

Nel maggio 2023, la Cina ha esportato 8.356 milioni di tonnellate di acciaio, con un aumento del 5.3% su base mensile. Questo ha superato i 7.76 milioni di tonnellate di esportazioni nello stesso periodo dello scorso anno a causa del conflitto tra Russia e Ucraina e ha raggiunto un nuovo massimo mensile da settembre 2016. Le esportazioni cumulative da gennaio a maggio sono aumentate del 40.9% rispetto allo stesso periodo dell'anno scorso a 36.369 milioni tonnellate.
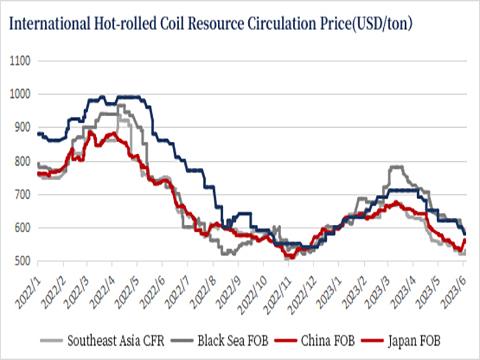
Grafico internazionale dei prezzi di circolazione dei coils laminati a caldo
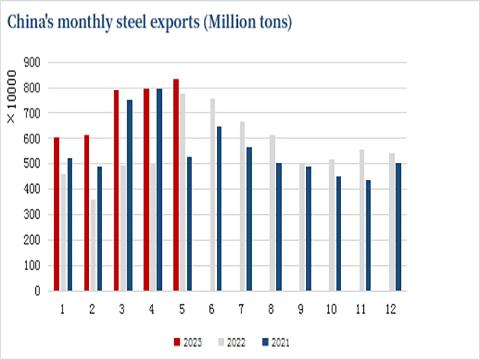
Esportazioni mensili di acciaio della Cina
A marzo, l'andamento generale dei prezzi globali dell'acciaio ha mostrato un aumento e una diminuzione. All'inizio di marzo, i prezzi internazionali delle materie prime erano a un livello elevato e, con il supporto di molteplici politiche di produzione favorevoli nei mercati europei e americani, i prezzi dell'acciaio finito hanno continuato a salire a febbraio. I prezzi dei coil di acciaio laminato a caldo negli Stati Uniti sono tornati a 1,200 $/tonnellata, il massimo da giugno dello scorso anno. Anche i dati dell'industria automobilistica europea sono stati positivi, aumentando la fiducia.
Con il rilascio dei segnali di rialzo dei tassi di interesse da parte della Federal Reserve a metà marzo, i prezzi delle materie prime e la domanda di acciaio hanno formato una certa inibizione e la fiducia delle imprese manifatturiere si è notevolmente indebolita. Anche l'effettivo andamento degli ordini dell'industria manifatturiera in Europa appare insufficiente ei prezzi di mercato mostrano progressivamente un andamento al rialzo e al ribasso. Tuttavia, a quel punto, i prezzi di fabbrica annunciati da quasi tutte le principali acciaierie in Europa, Nord America e Asia hanno continuato a salire, stabilizzando in una certa misura la mentalità del mercato. Parte del motivo è che l'offerta complessiva è ancora limitata e il riavvio delle attrezzature nel mercato europeo a febbraio e marzo non ha ancora ripristinato la produttività precedente. Nel complesso, i mercati europei e statunitensi erano a corto di scorte a marzo e sono rimasti ampiamente rialzisti.
Le forniture di acciaio europee sono diminuite a marzo. Il problema con l'impianto di conversione di Xavier Steel è che la produzione è diminuita a marzo, MMK è ancora in stato di manutenzione e NLMK non è attiva nella quotazione del mercato di esportazione. Ciò ha ridotto il flusso di risorse russe verso l'Asia e il Medio Oriente, contribuendo ad aumentare i prezzi locali.
A maggio, le esportazioni cinesi di lamiere termiche si sono mantenute su livelli elevati, ma rispetto ad aprile l'aumento potrebbe non essere stato evidente o addirittura inferiore. Tuttavia, le esportazioni di lamiere in acciaio laminato a freddo, zincate , in galvalume e di altre lamiere prodotte a freddo sono state considerevoli, comprese quelle destinate ai mercati del Sud-est asiatico. Inoltre, anche le esportazioni di filo metallico hanno registrato un aumento.
Sebbene la parte turca nelle due volte abbia ritardato le tariffe di importazione sul piatto, nel maggio di quest'anno, l'imposizione formale delle tariffe, il mercato per questa aspettativa è stato digerito e il prezzo dei prezzi del commercio interno ed estero locale non sta avendo un molto grande impatto. Le esportazioni cinesi di coil a caldo e lamiere serie a freddo verso la Turchia a maggio, giugno e luglio sono relativamente regolari. I costi di produzione locali sono attualmente elevati e le acciaierie turche stanno ancora aumentando attivamente nel contesto della tendenza generale al ribasso dei prezzi globali.
Da marzo, le risorse di coil laminati a caldo della Cina hanno ottenuto un prezzo di vendita più elevato in Africa, secondo il feedback delle acciaierie, lo stesso tipo di risorse di coil a caldo in Africa negli ordini di maggio potrebbe essere superiore a quello del sud-est asiatico 10-15 dollari USA /tonnellata.
| Cina Acciaio Prezzo FOB (Unità: USD/tonnellata) | ||||||
| Nome | Materiale | Specificazione | Prezzo | Alti e bassi | Porto | Data |
| Bar | B500B | 20mm | 580 | -2 | Zhang Jiagang | 13 Giugno |
| Piatto di medio spessore | SS400 | 6-8mm | 599 | -5 | Zona di Bayuquan | 13 Giugno |
| Bobina laminata a caldo | SS400 | 14-20mm | 568 | 0 | Tianjin | 13 Giugno |
| Bobina laminata a freddo | SPCC | 1.0*1250*C | 631 | 0 | Tianjin | 13 Giugno |
| Zincato | DX51D + Z | 1.0*1250*C | 704 | 0 | Tianjin | 13 Giugno |
| Acciaio H | SS400 | 200*200 | 535 | 0 | Zona di Bayuquan | 13 Giugno |
Secondo il livello degli ordini noto, dopo essere entrati nel periodo di spedizione di giugno, gli ordini di esportazione della Cina sono rallentati in modo significativo e gli acquirenti hanno una forte mentalità attendista. Da un lato, l'ordine di esportazione è migliore a maggio e l'acciaieria non può vendere molti ordini. D'altra parte, a causa del continuo calo negativo del mercato in aprile, gli acquisti sono più cauti. A causa dell'elevato costo delle materie prime in quel momento, la disponibilità delle acciaierie a ridurre drasticamente i prezzi per le esportazioni si è indebolita. Ma i prodotti freddi sono comunque buoni rispetto a quelli caldi.
È probabile che gli ordini di esportazione recuperino a luglio e agosto con la riduzione dei prezzi delle materie prime. Alla fine di maggio, gli ordini di esportazione di coil a caldo dalla Cina sono aumentati in una serie di mercati grazie al vantaggio del prezzo. Compresi i mercati del sud-est asiatico, del Medio Oriente e del Sud America.
A seguito dell'aumento dei prezzi di esportazione cinesi, gli acquirenti esteri hanno seguito l'esempio in misura ragionevole e alcune acciaierie cinesi hanno inserito le spedizioni previste per agosto. Il prezzo FOB delle bobine di acciaio laminato a caldo SS400 è aumentato da 510-515 dollari/tonnellata FOB di due settimane fa a 540-550 dollari/tonnellata FOB questa settimana.
In generale, le esportazioni cinesi verso il Medio Oriente, l'Africa, il Sud America e altri luoghi potrebbero essere aumentate a maggio, ma molto probabilmente hanno subito un rallentamento a giugno. Dal livello dell'ordine corrente. Il significativo aumento degli ordini di prodotti di serie a freddo in luglio e agosto, o le esportazioni mensili di acciaio possono ancora essere mantenute a oltre 7.5 milioni di tonnellate.