10F, Edificio B, Centro Erqi, Distrito Erqi,
Ciudad de Zhengzhou, provincia de Henan, China
Blanco:+86 15138685087
(WhatsApp/Wechat)

10F, Edificio B, Centro Erqi, Distrito Erqi,
Ciudad de Zhengzhou, provincia de Henan, China
Blanco:+86 15138685087
(WhatsApp/Wechat)

(Reportero Yang Yue) El 9 de mayo, hora de Londres, la Asociación Mundial del Acero publicó la versión de abril de 2024 del informe de previsión de la demanda de acero a corto plazo y espera que la demanda mundial de acero en 2024 se recupere un 1.7% a 1.793 millones de toneladas; La demanda mundial de acero en 2025 crecerá un 1.2% hasta los 1.815 millones de toneladas. Entre 2024 y 2025, la demanda mundial de acero seguirá creciendo.
Asociación Mundial del Acero
En lo que respecta a China, WSA espera que la demanda china de acero en 2024 se mantenga aproximadamente en el nivel de 2023. Aunque la continua disminución de la inversión inmobiliaria ha dado lugar a una contracción correspondiente de la demanda de acero, el crecimiento de la demanda procedente de la inversión en infraestructura y el sector manufacturero compensará la caída del sector inmobiliario; En 2025, se espera que la demanda china de acero disminuya un 1%, muy por debajo del pico de demanda de 2020.
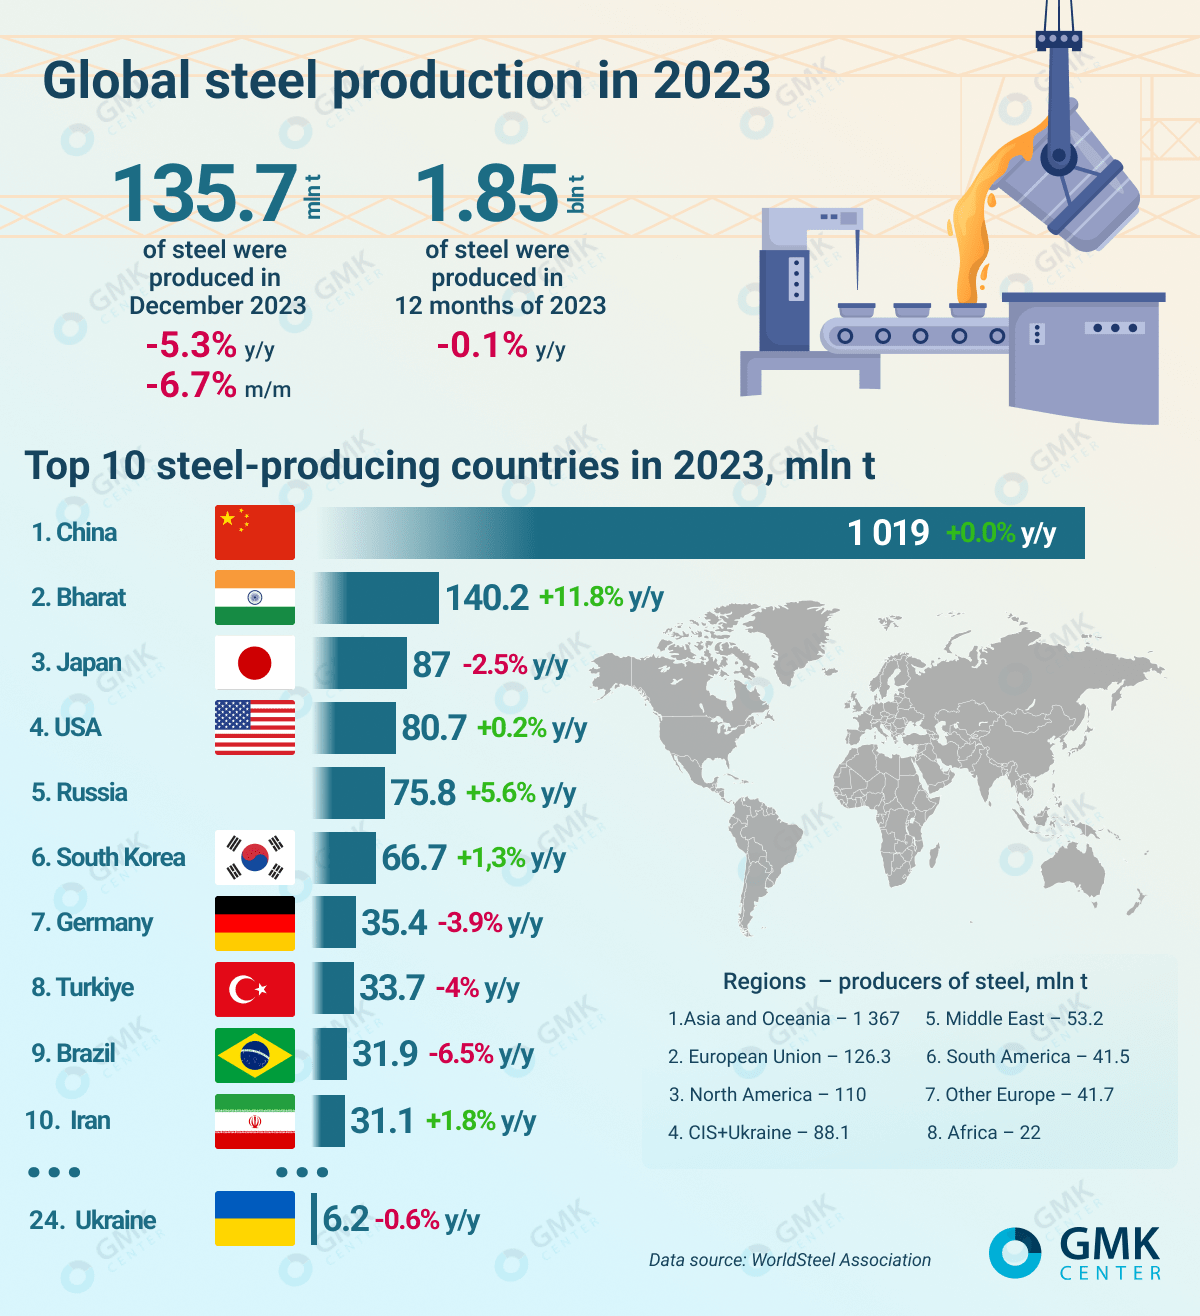
Producción global de acero en 2023.
Fuente de Información: 《CENTRO GMK》
En 2024-2025, se espera que la demanda mundial de acero en países distintos de China crezca un 3.5% anual.
En concreto, en 2024-2025, afectada por la inversión en infraestructura local, la demanda de acero de la India seguirá creciendo un 8%, y se espera que la demanda de acero en 2025 sea casi 70 millones de toneladas más que en 2020.
Edwin Basson
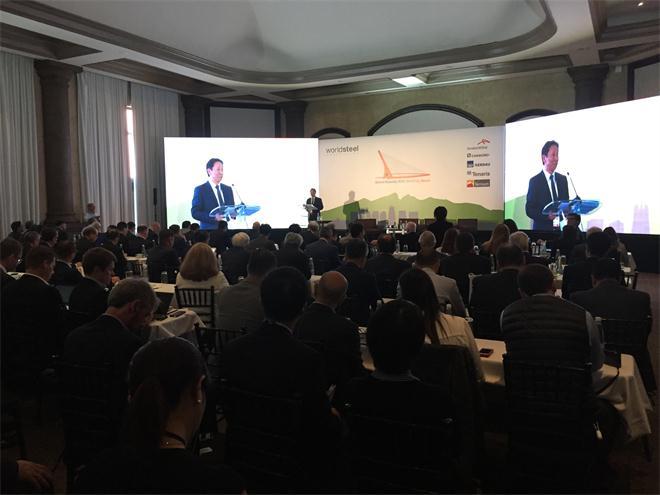
Yu Yongzheng pronunció un discurso
Tras la desaceleración del crecimiento en 2022-2023, se espera que la demanda de acero en Oriente Medio, el norte de África, la ASEAN y otras economías emergentes se acelere en 2024-2025, de las cuales la ASEAN se ve afectada por la inestabilidad política y otros factores.
Se espera que la futura tasa de crecimiento de la demanda de acero se desacelere aún más; La demanda de acero en las economías desarrolladas crecerá un 1.3% y un 2.7% en 2024 y 2025, respectivamente, de los cuales se espera que la demanda de acero en la UE experimente una recuperación sustancial en 2025, EE.UU., Japón y Corea del Sur también mantendrán la demanda de acero. resiliencia.

bobina de acero

estructura del auto
Vale la pena señalar que la UE y el Reino Unido siguen siendo las regiones con mayores desafíos para el crecimiento de la demanda mundial de acero. La industria siderúrgica de la UE y el Reino Unido, que se enfrenta a muchos desafíos como el cambio geopolítico y la incertidumbre, la alta inflación, el ajuste monetario y la eliminación de parte del apoyo fiscal, así como los altos precios de la energía y las materias primas, verá caer bruscamente la demanda de acero en 2023 a su nivel más bajo desde 2000.
Taller de acero
línea de producción
El pronóstico para 2024 se revisará drásticamente a la baja y sólo se esperan signos de recuperación en 2025, con una tasa de crecimiento del 5.3 por ciento.
Los fundamentos del acero estadounidense siguen siendo sólidos y se espera que vuelvan a una trayectoria de rápido crecimiento en 2024.
Desde la perspectiva de la industria transformadora, por un lado, las altas tasas de interés y los altos costos de construcción han provocado una desaceleración en el sector de la construcción residencial, lo que ha frenado el crecimiento de la demanda en la mayoría de las principales regiones consumidoras de acero.
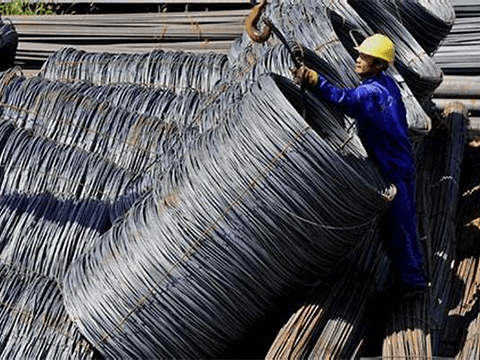
haces de alambre de acero
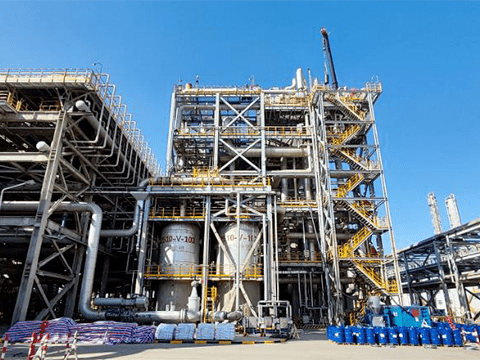
planta procesadora de acero
Con una actividad poco motivada en el sector residencial en EE. UU., China, Japón y la UE en 2023, agravada por el impacto del ajuste de las monedas, y con una recuperación sustancial de la demanda de acero en el sector de la construcción residencial que se espera que comience recién a partir de 2025. .
Jefe de la Asociación del Acero
conferencia mundial del acero
Por otro lado, los altos costos, la gran incertidumbre, las condiciones financieras más estrictas y la débil demanda global han llevado a una débil actividad manufacturera global, y se espera que la industria automotriz en la mayoría de los países muestre una tendencia de crecimiento débil en el mejor de los casos en 2024.
Además, la Asociación Mundial del Acero cree que la importante transformación verde de la economía mundial es una de las principales razones para una fuerte inversión en el sector de infraestructura pública.
Por ejemplo, un estudio reciente realizado por el Comité de Investigación de Mercado de la Asociación Mundial del Acero sugiere que las nuevas instalaciones de energía eólica triplicarán la demanda mundial de acero a alrededor de 30 millones de toneladas para 2030, en comparación con principios de la década de 1920.
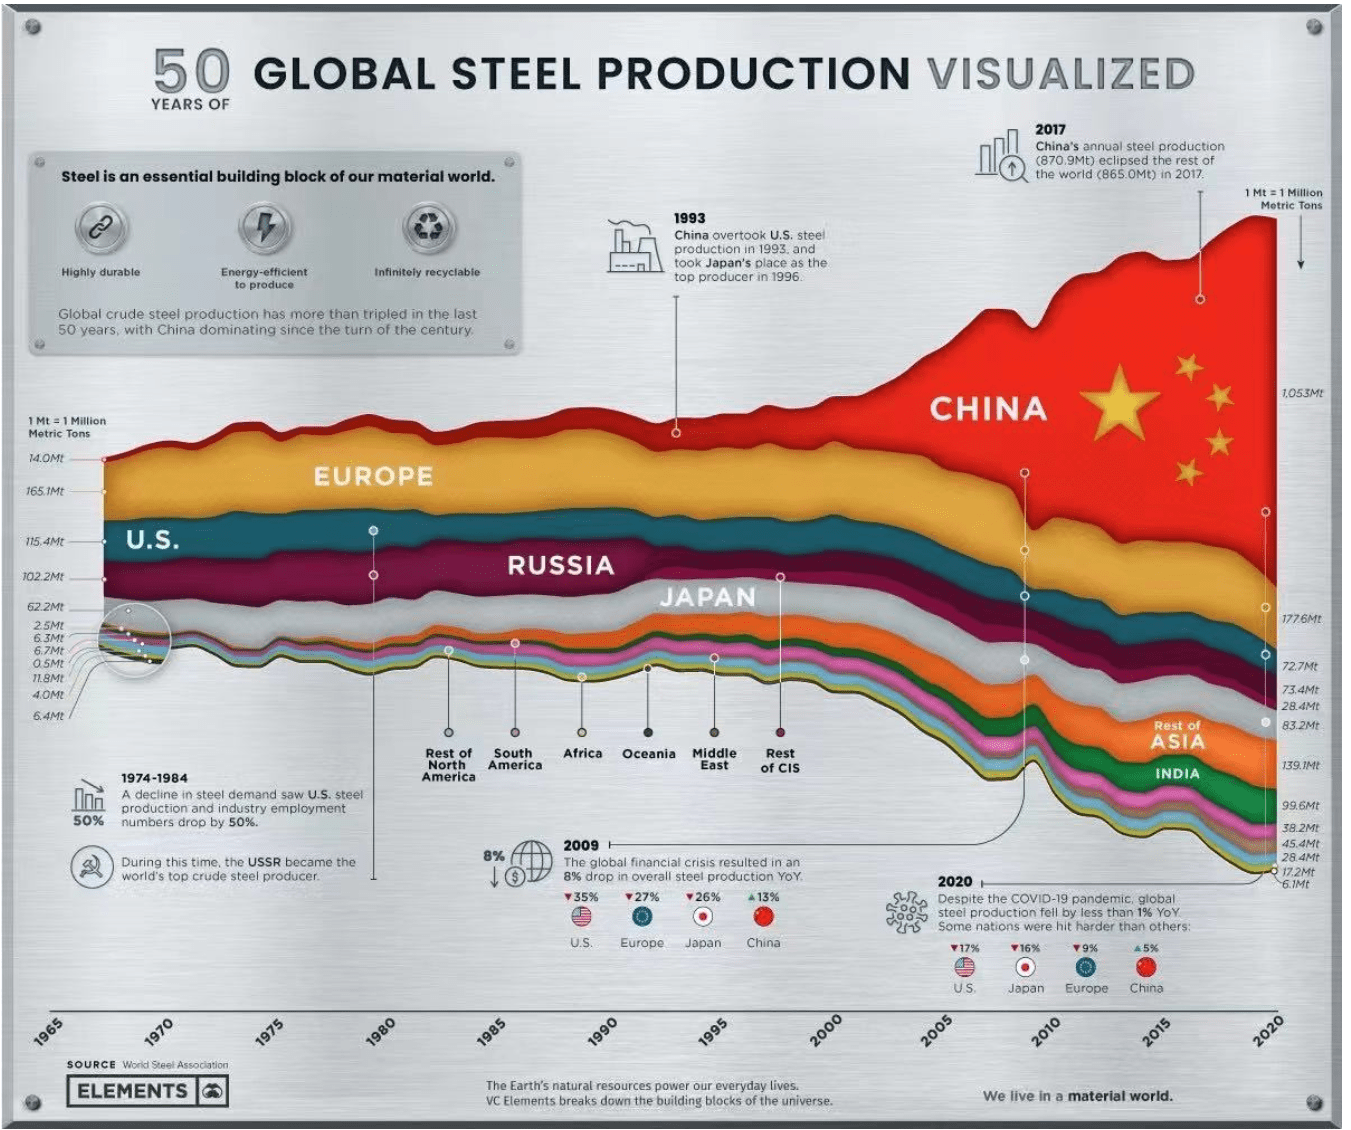
Historia de la producción de acero de China
Aunque la proporción de la demanda de acero del sector de la energía eólica en la demanda mundial total es relativamente pequeña, es probable que respalde la demanda general de acero en regiones como Europa.
Es importante señalar que aquellas inversiones en infraestructura pública destinadas a fortalecer el desarrollo de infraestructura, la resiliencia al riesgo del cambio climático y la reconstrucción posterior a un desastre son factores importantes que respaldarán el crecimiento de la demanda de acero en 2023 en los principales países usuarios de acero, como Japón, Corea del Sur y Turquía. .
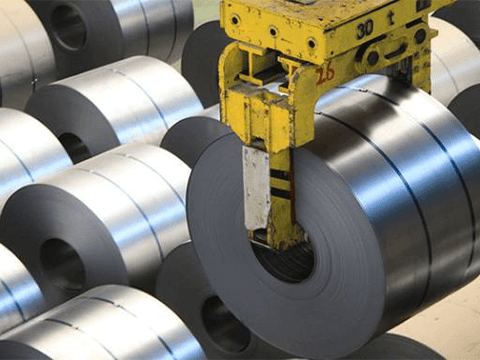
Bobina de acero galvanizado
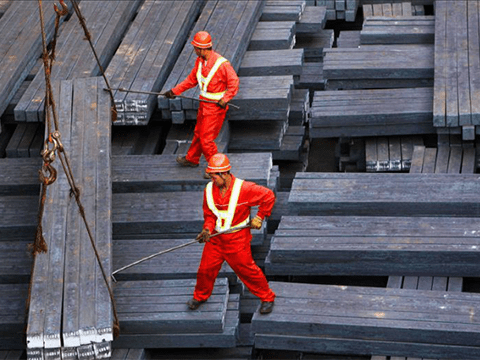
trabajador del acero
La Asociación Mundial del Acero enfatiza que si bien la inversión en infraestructura pública y la inversión en manufactura seguirán siendo fuertes, los altos costos de construcción y la escasez de mano de obra pueden limitar la futura inversión en infraestructura pública y el crecimiento de la inversión en manufactura en el corto plazo.